Estrutura do relatório anual de atividades: seções, indicadores, anexos, linguagem e calendário de fim de ano, com exemplo fictício e checklist.
Relatório anual de atividades: estrutura para fechar o exercício no setor público ou na empresa
O fim do ano traz o pedido de sempre: o relatório anual de atividades. Ele pode ir para um órgão de controle, um conselho, a diretoria, os sócios ou um financiador, e quase sempre é escrito com pressa, entre dezembro e o começo do ano seguinte. Este guia propõe uma estrutura que serve ao setor público e à empresa, mostra como apresentar indicadores e anexos e sugere um calendário para fechar o exercício sem correria.
Relatório anual de atividades e relatório de gestão são parecidos, e muitos órgãos usam os dois nomes. Para a conferência dos números antes de publicar, veja o guia Relatório de gestão: estrutura e como conferir os números antes de publicar. Aqui o foco é organizar o documento do zero e planejar o fechamento do ano.
Quem define o formato
Antes de escrever, descubra quem vai ler e o que essa pessoa ou instituição exige. O modelo do destinatário tem precedência sobre qualquer estrutura geral.
- Órgãos e entidades da administração pública federal: a prestação de contas anual ao Tribunal de Contas da União segue a Instrução Normativa TCU nº 84/2020 e as decisões normativas complementares, e o TCU publica um guia para o relatório de gestão na forma de relato integrado.
- Estados e municípios: seguem as regras do tribunal de contas competente e as normas do próprio ente.
- Conselhos, associações e entidades parceiras: o estatuto, o termo de parceria ou o edital do financiador indicam o conteúdo e o prazo.
- Empresas: o contrato social, o acordo de sócios, o conselho ou o investidor definem o que precisa constar.
Estrutura sugerida
Quando não há modelo obrigatório, esta ordem atende à maior parte dos leitores:
Como apresentar os indicadores
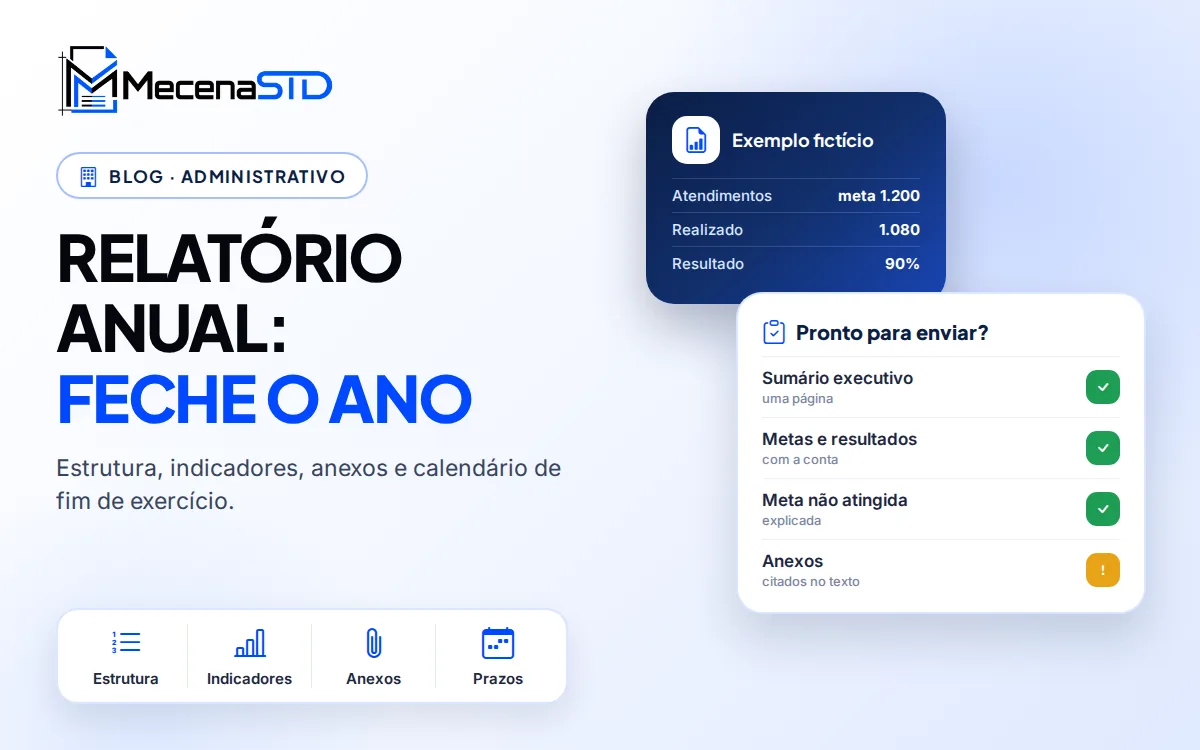
Cada indicador precisa de nome, unidade, período, meta, resultado, percentual e fonte. Exemplo fictício de uma unidade de atendimento:
Meta não atingida não deve sumir do relatório: ela aparece com a explicação e a providência. Isso dá credibilidade ao restante do documento.
O que vai para os anexos
- Tabelas completas que, no corpo do texto, aparecem resumidas.
- Documentos citados, como atas de aprovação, portarias e termos.
- Memória de cálculo dos indicadores mais relevantes.
- Lista de siglas e glossário, quando o leitor não é da área.
Numere os anexos e cite cada um no texto pelo número, para que o leitor encontre o que procura.
Linguagem: clara e direta
No setor público, a Lei nº 15.263/2025 instituiu a Política Nacional de Linguagem Simples para todos os Poderes e entes. Entre as técnicas que ela lista estão frases curtas e em ordem direta, uma ideia por parágrafo, siglas apresentadas por extenso no primeiro uso, voz ativa e as informações mais importantes no início. As mesmas técnicas funcionam em relatórios de empresas. O guia Linguagem simples no serviço público traz um método passo a passo.
Calendário de fim de ano
Férias coletivas e recesso reduzem a equipe justamente quando os dados do ano fecham. Um calendário possível:
- Outubro: confirmar o modelo, o prazo do destinatário e os responsáveis por cada seção.
- Novembro: reunir os dados parciais até 31 de outubro e escrever as seções de contexto e atividades.
- Dezembro: atualizar os dados até a data de corte, redigir dificuldades e próximo exercício e pedir os documentos dos anexos antes do recesso.
- Janeiro: consolidar os números finais do exercício, refazer as contas e revisar o texto.
- Antes do envio: submeter a versão final a quem aprova, com tempo para ajustes, e registrar a aprovação.
Erros mais comuns
- Lista de atividades sem resultado: o que foi feito, sem dizer o que mudou.
- Número sem período ou sem fonte.
- Percentual que não fecha com os números da tabela.
- Copiar o relatório do ano anterior e esquecer datas, nomes e metas antigas no texto.
- Anexo citado que não foi juntado.
Checklist antes de enviar
- Confirmei o modelo e o prazo do destinatário.
- O sumário executivo cabe em uma página.
- Cada indicador tem meta, resultado, conta e fonte.
- As metas não atingidas estão explicadas.
- Siglas estão por extenso no primeiro uso.
- Os anexos estão numerados e citados no texto.
- A versão final foi aprovada por quem tem essa atribuição.
Dúvidas frequentes
Qual é a diferença entre relatório de atividades e prestação de contas?
O relatório de atividades descreve o que foi feito e os resultados. A prestação de contas pode incluir esse relatório, mas também a parte financeira e documentos exigidos pelo órgão de controle ou pelo financiador. O que entra em cada um é definido pelo destinatário.
Posso usar gráficos?
Sim, desde que mostrem os mesmos números do texto e das tabelas, com título, unidade e período. Gráfico sem fonte gera dúvida em vez de esclarecer.
A MecenaSTD audita os números do relatório?
Não. A revisão é técnica e documental: estrutura, clareza, padronização e conferência das contas apresentadas. A apuração dos dados na origem e a aprovação do relatório são de quem tem essa atribuição.
Quer uma conferência antes de enviar? A Revisão de relatório de gestão no app Análise Digital confere a estrutura pedida, refaz as somas e os percentuais e aponta divergências entre texto e tabelas. Para relatórios longos ou com prazo apertado, o serviço completo de revisão de relatório de gestão e de atividades inclui a revisão do texto e a lista de pontos a confirmar.
Faça agora, no app
Já tem o documento? Envie para a análise digital: o relatório sai no app, com o que atende, o que ajustar e como, sem orçamento.
Feche o exercício com o relatório revisado
Envie o rascunho e o modelo exigido pelo destinatário. A análise indica o que será revisado, o prazo e o valor por escrito.
Fontes consultadas em outubro de 2026.
- Tribunal de Contas da União: prestação de contas anuais (IN TCU nº 84/2020 e guia do relatório de gestão)
- Lei nº 15.263/2025, Política Nacional de Linguagem Simples (Planalto)
Este texto é orientação técnica e documental, de caráter informativo. Não constitui parecer jurídico, contábil ou de auditoria. O modelo exigido pelo órgão de controle, pelo financiador ou pelo estatuto tem precedência, e a aprovação do relatório é de quem tem essa atribuição. Os exemplos são fictícios.