Relatório de gestão: estrutura recomendada, sumário executivo, metas e resultados lado a lado e como conferir soma, percentual, período e unidade.
Relatório de gestão: estrutura e como conferir os números antes de publicar
O relatório de gestão é lido por conselho, financiador, órgão de controle e público. Um número que não bate entre o texto e a tabela basta para colocar o documento inteiro em dúvida. Este guia mostra uma estrutura que funciona e um método simples para conferir somas, percentuais, períodos e unidades antes de publicar.
Relatórios de gestão costumam ser montados a muitas mãos. Cada setor manda o seu trecho, com os seus números, no seu formato. Alguém junta tudo perto do prazo. O resultado é conhecido: o total da tabela não é a soma das linhas, o texto fala em "crescimento de 15%" e o gráfico mostra outra coisa, e um setor contou o ano civil enquanto outro contou o ano do projeto.
Este guia trata de duas coisas: a estrutura, para que o leitor encontre o que procura, e a conferência dos números, para que o que ele encontra seja coerente. Não substitui auditoria nem contabilidade. Mostra como evitar os erros de forma que aparecem antes de qualquer auditoria.
Quem define o formato do relatório
Antes de escrever, descubra quem vai receber o relatório e o que essa pessoa ou instituição exige. O formato quase nunca é livre:
- Órgãos públicos: o tribunal de contas competente e as normas internas do ente definem conteúdo, prazos e forma de envio.
- Parcerias com o poder público: nas parcerias regidas pela Lei 13.019/2014, a prestação de contas inclui o relatório de execução do objeto, com as atividades realizadas e o comparativo entre as metas propostas e os resultados alcançados (art. 66, I).
- Projetos com financiador privado: o contrato ou o edital do financiador traz o modelo e os indicadores.
- Associações, cooperativas e conselhos: o estatuto ou o regimento diz quem aprova o relatório e em que reunião.
Guarde o documento que define o formato ao lado do rascunho. Ele é a primeira régua da conferência.
Estrutura de um relatório de gestão
Quando não há modelo obrigatório, esta ordem atende à maioria dos leitores:
Use títulos numerados e padronize siglas: escreva o nome por extenso na primeira vez e a sigla depois. Datas sempre no mesmo formato.
Sumário executivo: o que vem primeiro
Muita gente só lê o sumário executivo. Por isso, ele deve ser escrito por último e conferido com mais cuidado do que o resto. Bom sumário executivo responde, em poucas linhas:
- qual período o relatório cobre;
- quais metas foram cumpridas, parcialmente cumpridas ou não cumpridas;
- os três a cinco números mais importantes, com unidade e período;
- os principais problemas e o que foi feito a respeito;
- o que precisa de decisão de quem lê.
Todo número do sumário executivo precisa aparecer, igual, no corpo do relatório. Essa é a primeira conferência a fazer.
Metas e resultados lado a lado
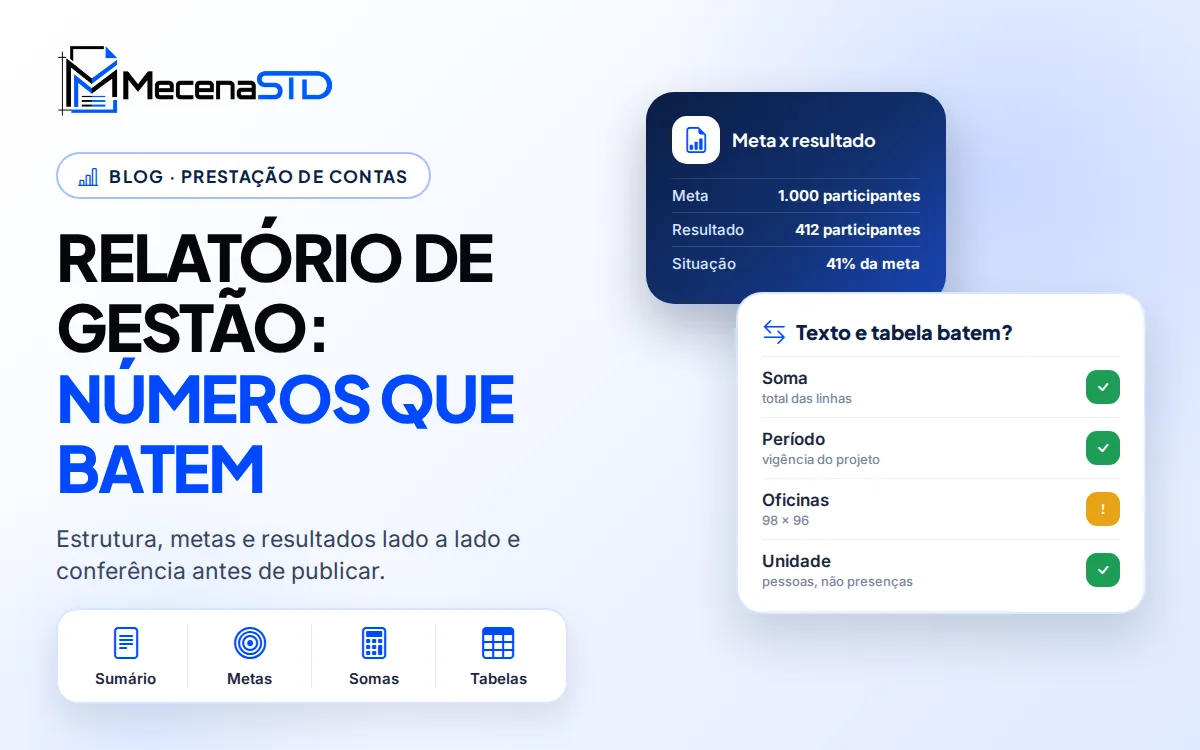
O leitor quer saber se o que foi prometido foi entregue. Mostre a meta original, o resultado e a diferença, na mesma unidade. Um quadro simples resolve:
Não troque a unidade no meio do caminho. Se a meta era "atender 300 famílias", o resultado é em famílias, e não em "atendimentos", que podem contar a mesma família várias vezes.
Como conferir os números antes de publicar
A conferência é um trabalho de método, não de inspiração. Faça uma lista de todos os números do relatório, com a página em que aparecem, e confira cada um destes cinco pontos:
Quando um número não fecha, não ajuste no olho. Anote em uma lista de "pontos a confirmar", com a página e a dúvida, e devolva ao setor que forneceu o dado. Quem valida o dado na origem é quem o produziu: o financeiro, o contador, o sistema de atendimento.
Exemplo fictício: um parágrafo antes e depois
O Instituto Caminho Verde, fictício, executou um projeto de oficinas de leitura. Este foi o primeiro rascunho do resultado:
Foram quatro problemas em uma frase: período errado (2025 em vez da vigência do projeto), unidade trocada (presenças contadas como pessoas), número de oficinas diferente da tabela e um percentual calculado sobre a unidade errada. O texto corrigido é menos bonito e muito mais confiável. O número de participantes diferentes saiu da lista de presença, que o instituto já tinha.
Meta não atingida não se esconde. Explique o motivo com fatos e datas. Um relatório que mostra o problema e o que foi feito transmite mais confiança do que um que só fala em "grande participação".
Tabelas e gráficos que não contradizem o texto
- Dê título a toda tabela e a todo gráfico, dizendo o que mostram e de que período.
- Indique a fonte do dado embaixo: "Fonte: sistema de matrículas, extração de 10/03/2026".
- Indique a unidade no título ou no cabeçalho da coluna.
- Numere tabelas e gráficos e cite cada um no texto pelo número.
- Use o mesmo arredondamento em todo o relatório.
- Comece o eixo dos gráficos de barras no zero, para não exagerar diferenças.
Depois de qualquer alteração em uma tabela, procure o mesmo número no resto do documento. É assim que se evita o gráfico com o número da versão anterior.
Checklist final antes de publicar
- O relatório segue o modelo exigido por quem vai recebê-lo.
- O período está escrito igual na capa, na apresentação e nas tabelas.
- Cada meta aparece com o resultado, na mesma unidade.
- Toda meta não cumprida tem justificativa.
- Os totais das tabelas são a soma das linhas.
- Os percentuais têm base informada.
- Os números do sumário executivo aparecem iguais no corpo.
- Tabelas e gráficos têm título, fonte e unidade.
- Siglas estão por extenso na primeira vez.
- A lista de pontos a confirmar foi respondida por quem forneceu os dados.
- O relatório foi aprovado por quem tem a atribuição, antes de publicar.
Dúvidas frequentes
Qual a diferença entre relatório de gestão e relatório de atividades?
Os nomes variam. Em geral, o relatório de atividades descreve o que foi feito, e o relatório de gestão vai além: mostra metas, resultados, recursos e decisões do período. Use o nome e o conteúdo que o destinatário pedir.
Preciso incluir os dados financeiros?
Depende do destinatário. Muitos modelos pedem um resumo de receitas e despesas. Os números devem vir da contabilidade ou do financeiro, que respondem por eles, e não ser recalculados por quem redige.
Como mostrar uma meta que mudou durante o período?
Mostre a meta original e a meta alterada, com a data e o documento que aprovou a mudança. Comparar o resultado só com a meta nova, sem dizer que ela mudou, gera desconfiança.
Quantas páginas deve ter o relatório?
As que o modelo pedir. Na falta de limite, prefira um corpo enxuto e anexos completos. O leitor apressado lê o sumário executivo; quem precisa conferir vai aos anexos.
Posso arredondar os números?
Pode, desde que use o mesmo critério em todo o relatório e avise quando a soma das partes arredondadas não der exatamente o total.
Vocês conferem se os valores estão certos na contabilidade?
Não. Conferimos a coerência dos números dentro do relatório (soma, percentual, período e unidade) e listamos o que precisa ser confirmado. A validação na origem, a auditoria e qualquer parecer contábil ou jurídico ficam com os profissionais responsáveis.
Quando vale uma revisão externa
Quem montou o relatório sabe o que cada número quer dizer e, por isso, não estranha quando ele aparece diferente em duas páginas. Uma leitura de fora, com lápis e calculadora, encontra essas diferenças.
O serviço de revisão de relatório de gestão e de atividades revisa o texto, confere a estrutura pedida pelo órgão ou financiador, cruza os números entre texto, tabelas e gráficos e entrega a lista de pontos a confirmar. Se as atas das reuniões que aprovaram o relatório também precisam de ajuste, há a revisão de atas e registros de reunião. Para uma conferência rápida, há a Revisão de relatório de gestão no app Análise Digital.
Faça agora, no app
Já tem o documento? Envie para a análise digital: o relatório sai no app, com o que atende, o que ajustar e como, sem orçamento.
Quer o relatório conferido antes de publicar?
Envie o rascunho e o modelo exigido pelo destinatário. A análise indica o que será revisado, o prazo e o valor por escrito. Não tem custo e não gera contratação.
Conteúdo informativo, elaborado a partir da Lei 13.019/2014 (art. 66) e do material da Enap sobre prestação de contas no MROSC, consultados em outubro de 2026, e de boas práticas de apresentação de dados. Os exemplos são fictícios. O modelo exigido pelo órgão de controle, pelo financiador ou pelo estatuto tem precedência, e a aprovação do relatório é de quem tem essa atribuição.