Leilão judicial e extrajudicial de imóvel: quem conduz, lance mínimo no 1º e no 2º leilão, pagamento, imóveis de bancos e exemplo fictício com números.
Leilão judicial e extrajudicial de imóvel: diferenças práticas para quem compra
No leilão judicial e extrajudicial de imóvel, o bem pode ser parecido, mas o caminho é outro: quem vende, qual lei vale, como se chega ao lance mínimo, como se paga e o que acontece depois. Este guia compara os dois lado a lado, inclui a venda de imóveis de bancos e traz um exemplo fictício com os números de cada um.
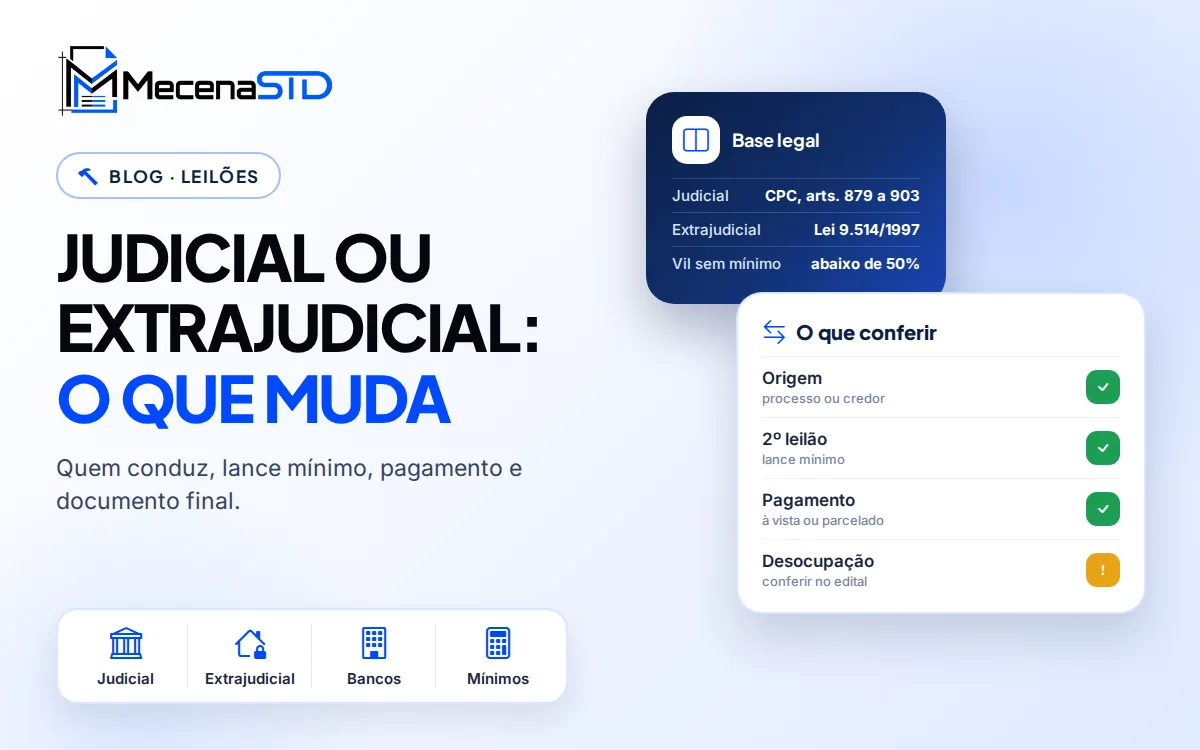
Nos sites de leiloeiros, imóveis de origens diferentes aparecem na mesma lista, com a mesma foto grande e o mesmo botão de lance. Para quem compra, porém, faz diferença saber se o apartamento está sendo vendido dentro de um processo judicial ou por um banco que retomou o imóvel de um financiamento. Muda a lei, muda quem decide, muda a forma de calcular o lance mínimo e muda o documento que se recebe no fim.
Este artigo explica essas diferenças de forma prática, para que você saiba o que procurar em cada edital e o que perguntar. Ele é material educativo: não avalia riscos de um caso concreto e não substitui o advogado, em especial o de direito imobiliário e processual, nem a confirmação com o leiloeiro e o cartório.
De onde vem cada leilão
O leilão judicial nasce de um processo. Alguém deve e não paga, o credor vai à Justiça, um bem do devedor é penhorado e avaliado, e o juiz manda vender. As regras estão no Código de Processo Civil (Lei 13.105/2015), na parte sobre alienação de bens penhorados (arts. 879 a 903). O leiloeiro trabalha por designação do juízo, e quem decide as questões do leilão é o juiz.
O leilão extrajudicial mais comum vem de um financiamento com alienação fiduciária. Nesse contrato, o imóvel fica em nome do credor como garantia até a quitação. Se o devedor não paga e não regulariza a dívida depois de intimado, o credor consolida a propriedade em seu nome no cartório e promove o leilão sem passar pelo juiz, pela Lei 9.514/1997. O leilão é organizado pelo credor, com leiloeiro.
Há ainda a venda de imóveis de bancos: imóveis que já pertencem à instituição, muitas vezes porque não foram vendidos nos leilões extrajudiciais. Eles podem voltar a leilão ou ser vendidos em outras modalidades, com regras definidas pelo próprio banco.
Leilão judicial e extrajudicial: comparação lado a lado
Débitos de IPTU e condomínio, comissão do leiloeiro, prazo de pagamento e responsabilidade pela desocupação aparecem nos dois tipos, mas a regra concreta está em cada edital. Por isso eles ficam de fora do quadro: confira a cláusula do seu leilão.
Leilão judicial: o que observar na prática
No processo, o juiz fixa o preço mínimo, as condições de pagamento e as garantias (CPC, art. 885). O CPC prefere o leilão eletrônico e só admite o presencial quando o eletrônico não for possível (art. 882). O edital deve ser publicado pelo menos 5 dias antes do leilão (art. 887, § 1º) e precisa mencionar ônus, recurso ou processo pendente sobre o bem (art. 886, VI). Pela Resolução 236/2016 do CNJ, no leilão eletrônico os lances podem ser recebidos a partir de pelo menos 5 dias antes do início do período do leilão.
- Carta de arrematação: é o documento levado ao cartório. Ela traz a descrição do imóvel, com remissão à matrícula, a cópia do auto de arrematação e a prova de pagamento do imposto de transmissão (art. 901, § 2º).
- Comissão: o leiloeiro recebe do arrematante a comissão estabelecida em lei ou arbitrada pelo juiz (art. 884, parágrafo único).
- Pagamento: imediato, por depósito judicial ou meio eletrônico, salvo decisão em contrário (art. 892).
- Proposta parcelada: por escrito, com pelo menos 25% à vista e o restante em até 30 meses, garantido por hipoteca do próprio imóvel (art. 895).
Entre o lance e a carta de arrematação o processo ainda tem etapas, e o tempo varia. Acompanhar os autos e entender o que cada movimentação significa é tarefa para o seu advogado.
Leilão extrajudicial: o que observar na prática
Depois de registrada a consolidação da propriedade na matrícula, o credor tem 60 dias para promover o leilão (Lei 9.514/1997, art. 27, na redação da Lei 14.711/2023). Se o primeiro leilão não alcançar o valor do imóvel, o segundo é feito nos 15 dias seguintes (art. 27, § 1º). No segundo, aceita-se o maior lance igual ou superior à dívida somada a despesas e encargos; se não houver, o credor pode aceitar, a seu critério, lance de pelo menos metade da avaliação (art. 27, § 2º).
O antigo devedor pode recomprar. Até a data do segundo leilão, a lei garante ao devedor fiduciante o direito de preferência para adquirir o imóvel pelo valor da dívida mais os custos previstos (art. 27, § 2º-B). Na prática, um leilão anunciado pode não acontecer. Acompanhe os avisos do leiloeiro até a véspera.
Leia também o que a matrícula mostra: a averbação da consolidação é o registro que dá ao credor a propriedade que ele está vendendo. Sobre ocupação, a lei prevê ao comprador o pedido de reintegração de posse (art. 30). O caminho, o prazo e o custo disso no seu caso são questões para o advogado, e o edital costuma dizer de quem é a responsabilidade pela desocupação.
Imóveis de bancos: leilão e outras formas de venda
Quando o segundo leilão extrajudicial termina sem lance suficiente, o credor fica com a livre disponibilidade do imóvel (Lei 9.514/1997, art. 27, § 5º). A partir daí, o banco vende como qualquer proprietário, com as próprias regras. Os bancos costumam publicar em site próprio as modalidades de venda disponíveis, que podem incluir leilão e venda direta, cada uma com condições diferentes de pagamento, uso de financiamento ou de FGTS, prazos e responsabilidade por débitos e desocupação.
Nesse caso, o documento que manda é o edital ou as condições de venda daquele imóvel no site oficial do banco. Confira a data de atualização, porque as condições mudam.
Exemplo fictício: o mesmo imóvel nos dois caminhos
Exemplo fictício: imóvel, números e regras do edital foram inventados para comparação. Um apartamento avaliado em R$ 300.000,00 aparece em dois cenários diferentes.
Primeiro leilão: a partir de R$ 300.000,00.
Segundo leilão: a partir de R$ 180.000,00.
Pagamento à vista em 24 horas ou proposta parcelada, nos termos do art. 895.
Documento final: carta de arrematação.
Primeiro leilão: a partir de R$ 300.000,00.
Segundo leilão: a partir de R$ 184.000,00; o edital informa que o credor poderá aceitar lances a partir de R$ 150.000,00.
Pagamento conforme o edital.
Documento final: o indicado no edital.
Com uma comissão fictícia de 5% nos dois editais, o lance mínimo do segundo leilão gera R$ 9.000,00 de comissão no cenário A (sobre R$ 180.000,00) e R$ 9.200,00 no cenário B (sobre R$ 184.000,00). Imposto de transmissão, registro, débitos e desocupação entram depois, com os números do seu município, do cartório e do edital. O exemplo não mostra qual caminho é melhor: mostra que os números de partida e as perguntas são diferentes em cada um.
Checklist para identificar e conferir o tipo de leilão
Dúvidas frequentes
Como sei se um leilão é judicial ou extrajudicial?
Pelo preâmbulo do edital. O judicial cita o juízo, o número do processo e as partes. O extrajudicial cita o credor fiduciário, o contrato e a Lei 9.514/1997. Se não estiver claro, pergunte ao leiloeiro.
Qual dos dois é mais seguro?
Não existe resposta geral, e avaliar o risco de um leilão concreto é tarefa do advogado. O que dá para fazer sozinho é ler o edital, pedir os documentos e listar as dúvidas para essa conversa.
O leilão extrajudicial pode ser cancelado em cima da hora?
Pode deixar de acontecer, por exemplo se o devedor exercer a preferência até o segundo leilão. Acompanhe os avisos no site do leiloeiro e não organize pagamento antes de confirmar que o lote segue ativo.
Posso financiar a compra em leilão?
Depende do edital. No judicial, o CPC prevê a proposta parcelada do art. 895, com garantia no próprio imóvel. No extrajudicial e nas vendas de bancos, cada edital diz se aceita financiamento, FGTS ou parcelamento.
Quem paga o IPTU e o condomínio atrasados?
Confira no edital. A cláusula varia conforme o tipo de leilão e quem vende, e o tema tem regras jurídicas próprias. Copie a redação exata e confirme com o advogado e com o leiloeiro.
Vocês analisam se o leilão pode ser anulado?
Não. O serviço é documental: lê o edital, organiza a ficha, lista documentos a pedir e pontos a confirmar. Avaliação de nulidade, de risco jurídico ou do valor do imóvel fica com advogado e avaliador de sua confiança.
Quando vale uma leitura externa
Quem acompanha vários leilões ao mesmo tempo mistura regras: aplica ao extrajudicial a lógica do judicial, ou confunde o lance mínimo do segundo leilão com o valor final. Uma ficha padronizada para cada edital evita essa mistura.
O serviço de leitura de edital de leilão e checklist do arrematante identifica a modalidade, monta a ficha com datas, mínimos, pagamento e comissão, lista o que o edital diz sobre débitos e responsabilidades e prepara as perguntas para o advogado, o leiloeiro e o cartório. Não dá parecer jurídico nem recomenda lance. Para um resumo rápido, use o Resumo do edital de leilão no app Análise Digital. Quem também acompanha compras públicas pode usar a consulta de licitações abertas.
Faça agora, no app
Já tem o documento? Envie para a análise digital: o relatório sai no app, com o que atende, o que ajustar e como, sem orçamento.
Quer saber o que o seu edital de leilão realmente diz?
Envie o edital, os anexos e, se tiver, a matrícula. A análise indica o que será entregue, o prazo e o valor por escrito. Não tem custo e não gera contratação.
Material educativo, elaborado a partir do Código de Processo Civil (Lei 13.105/2015, arts. 879 a 903), da Lei 9.514/1997, com a redação dada pela Lei 14.711/2023, da Resolução CNJ 236/2016 e das orientações sobre leilões do Tribunal de Justiça de São Paulo, consultados em outubro de 2026. Os exemplos são fictícios. Não substitui a análise de advogado, em especial em direito imobiliário e processual, nem a confirmação com o leiloeiro, o cartório e o órgão responsável, e não é recomendação de investimento nem de lance. As regras de cada leilão estão no edital, e a decisão é de quem participa.