Leilão de imóveis da Caixa: leilão, licitação aberta, venda on-line, compra direta e venda ao ocupante, quem pode comprar, FGTS e financiamento, comissão de 5% e prazos.
Leilão de imóveis da Caixa: modalidades, financiamento, FGTS e prazos, passo a passo
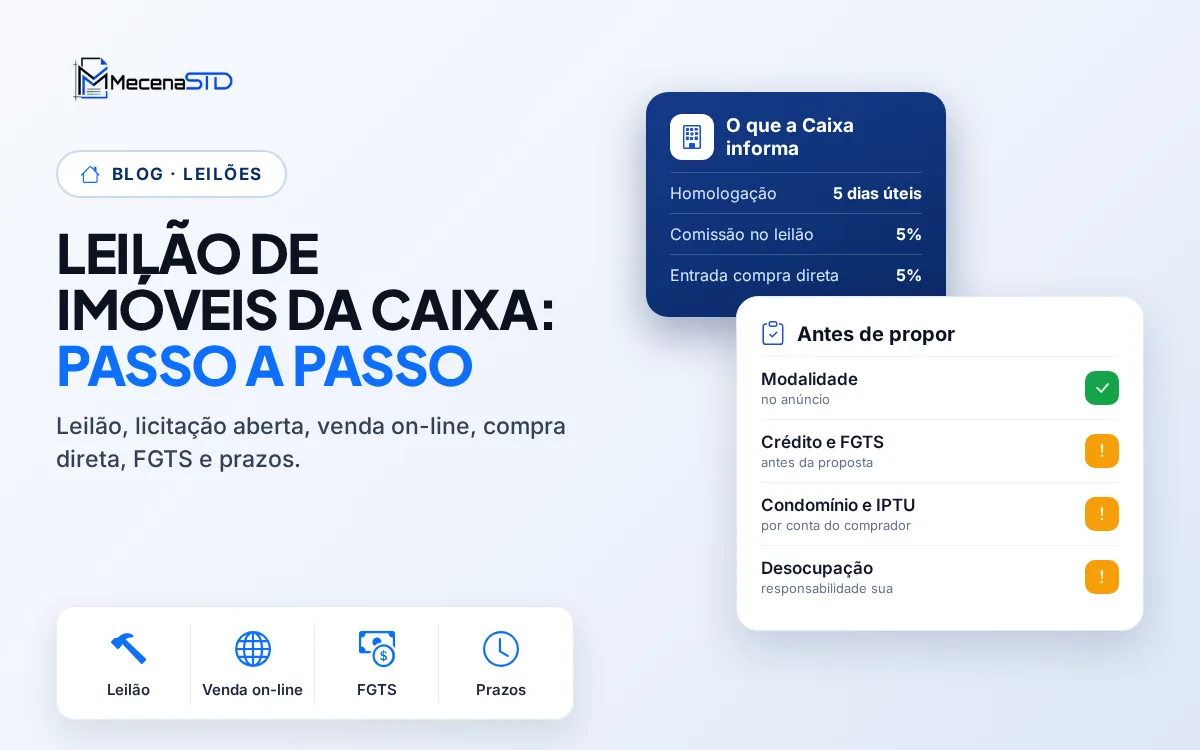
Leilão, licitação aberta, venda on-line, compra direta e venda ao ocupante: cada modalidade do portal de imóveis da Caixa tem regra própria de preço, pagamento, comissão e dívidas. Este guia explica cada uma, quem pode comprar, como entram o financiamento e o FGTS e quais prazos o banco informa.
A Caixa é a maior vendedora de imóveis retomados do país, e o portal de imóveis do banco concentra casas, apartamentos, salas, terrenos e glebas em várias modalidades de venda. O que confunde quem começa é justamente isso: "leilão da Caixa" é o nome popular para um conjunto de procedimentos diferentes, com regras diferentes de preço, pagamento, comissão e responsabilidade por dívidas. Comprar bem começa por saber em qual deles o imóvel está.
Este guia explica, com base nas perguntas frequentes publicadas pelo próprio banco e na Lei 9.514/1997, como cada modalidade funciona, quem pode participar, como entram o financiamento e o FGTS e quais prazos a Caixa informa. É material educativo. As condições de cada imóvel estão no anúncio, no edital e nas regras da venda on-line, e mudam com o tempo: confira a versão vigente no portal antes de propor.
De onde vêm os imóveis da Caixa
A maior parte vem de financiamentos com alienação fiduciária que não foram pagos. Nesse contrato, o imóvel fica em nome do banco como garantia até a quitação. Depois da intimação do devedor sem pagamento, a propriedade é consolidada em nome do credor no cartório, e a Lei 9.514/1997 manda promover o leilão em 60 dias contados desse registro (art. 27). Se o maior lance do primeiro leilão ficar abaixo do valor do imóvel, o segundo leilão acontece nos 15 dias seguintes (art. 27, § 1º). Se nem o segundo alcançar o referencial da lei, o credor fica com a livre disponibilidade do imóvel (art. 27, § 5º), e é a partir daí que o bem pode entrar nas outras modalidades do portal.
A mesma lei garante ao antigo devedor o direito de preferência para recomprar o imóvel, pelo valor da dívida mais despesas e encargos, até a data do segundo leilão (art. 27, § 2º-B). A Caixa explica nas perguntas frequentes que o ex-mutuário pode exercer esse direito pelo portal, com pagamento integral à vista, e que o imóvel só sai do leilão se o pagamento total ocorrer antes dele. Para quem vai dar lance, isso significa acompanhar o anúncio até a véspera.
Quem pode comprar
- Pessoas físicas maiores de 18 anos e jovens emancipados entre 16 e 18 anos.
- Empresas estabelecidas no Brasil, por seus representantes legais, exceto MEI.
- Os editais de leilão e licitação e as regras da venda on-line podem trazer impedimentos específicos. Leia o item correspondente antes de se cadastrar.
As modalidades, uma a uma
Em todas as modalidades, o valor anunciado é o mínimo aceito pela Caixa, e o resultado sai na área logada do portal, em "Resultado de licitações" ou "Minhas disputas". A Caixa não envia boleto por mensagem para a parte paga com recursos próprios: ele fica disponível na área logada. Essa informação também serve como proteção contra golpes.
Financiamento e FGTS: resolva antes de propor
As formas de pagamento variam por imóvel e constam no anúncio: à vista, financiamento Caixa ou FGTS. O ponto que mais cancela propostas é a ordem dos passos. O banco orienta que quem pretende financiar ou usar FGTS faça antes a análise de crédito, o enquadramento e a verificação dos requisitos do FGTS, com correspondente bancário, agência ou canal digital. Proposta vencedora sem crédito aprovado ou sem direito ao saque do FGTS pode ser cancelada, com as consequências previstas no edital.
- Anúncio: confira se o imóvel aceita financiamento e FGTS. Nem todos aceitam.
- Análise de crédito: feita antes da proposta, com renda e documentos atualizados.
- FGTS: as regras de uso do fundo na compra de imóvel são próprias e independem do leilão. Verifique o enquadramento antes.
- Parte à vista: o boleto da parte paga com recursos próprios fica na área logada do portal.
Custos e responsabilidades que a Caixa informa
- Custos gerais: escritura ou contrato, certidões, registro no Cartório de Registro de Imóveis e ITBI.
- Leilão e licitação aberta: condomínio e IPTU integralmente por conta do comprador e comissão de 5% paga ao leiloeiro.
- Demais modalidades: consultar o edital, as regras da venda on-line e o anúncio para saber quem paga condomínio e IPTU.
- Corretagem: o comprador não paga. Corretores e imobiliárias credenciadas são pagos pela Caixa.
- Desocupação: responsabilidade do comprador. Se não houver saída amigável, pode ser necessária ação judicial, e o banco recomenda orientação jurídica antes e depois da compra.
- Reformas e regularização: reformas, alterações de cômodos, averbação de áreas e regularização de documentos são responsabilidade e custo do comprador.
Vistoria e estado do imóvel
Não há previsão de chaves para visitação. Os imóveis são vendidos no estado em que se encontram, de ocupação e de conservação. As descrições, fotos e áreas do anúncio são explicativas e se baseiam em laudos da época da concessão do crédito, podendo não refletir a situação atual. O que a Caixa oferece é a possibilidade de um corretor pago pelo banco buscar informações com síndico, administradora, porteiro e vizinhos. Combine isso com a visita externa, a matrícula atualizada e a consulta de débitos na prefeitura e no condomínio.
Passo a passo da participação
- 1. Localize o imóvel no portal de imóveis da Caixa e identifique a modalidade e as formas de pagamento no anúncio.
- 2. Leia o edital ou as regras da venda on-line daquele imóvel, com atenção a impedimentos, prazos, comissão, dívidas e desocupação.
- 3. Resolva o crédito e o FGTS antes de qualquer proposta, se for usar.
- 4. Levante os custos: condomínio, IPTU, ITBI, registro, reforma e desocupação, e calcule o valor máximo que aceita pagar.
- 5. Cadastre-se no portal da Caixa e, no caso de leilão ou licitação, no site do leiloeiro indicado no edital.
- 6. Proponha dentro do prazo e acompanhe o resultado na área logada.
- 7. Depois da homologação, emita o boleto na área logada, assine o contrato ou a escritura e leve ao registro. Depois, organize a desocupação, se houver ocupante.
Exemplo fictício: dois anúncios, dois caminhos
Exemplo fictício: imóveis, valores e condições inventados. Marcos encontrou dois apartamentos no portal.
Aceita financiamento e FGTS.
Comissão de 5%: R$ 10.500,00 sobre o mínimo.
Condomínio e IPTU atrasados: por conta do comprador.
Ocupado.
Homologação em até 5 dias úteis após o cronômetro.
Somente à vista.
Sem comissão de leiloeiro.
Quem paga condomínio e IPTU: conforme as regras da venda on-line.
Desocupado.
Proposta nos 5 minutos finais estende o cronômetro.
O apartamento A parecia mais barato, mas exigia crédito aprovado antes da proposta, comissão e dívidas por conta do comprador e desocupação. O B custava mais e só à vista, mas vinha desocupado e sem comissão. Nenhum dos dois é "melhor" em abstrato: a resposta depende do dinheiro disponível, do crédito e do tempo que Marcos tinha.
Checklist do comprador de imóvel da Caixa
Dúvidas frequentes
O imóvel sumiu do portal. O que aconteceu?
Segundo a Caixa, ele pode ter sido vendido, retirado para ajuste de informações, por demanda tecnológica ou por ordem judicial. Se estava em leilão, pode ter havido recompra pelo ex-mutuário.
Posso financiar 100% do valor?
O percentual depende da análise de crédito, do enquadramento e das condições do imóvel. Na compra direta, a entrada mínima informada é de 5% do valor mínimo. Confirme com o banco antes de propor.
Quem paga a corretagem?
A Caixa. O comprador não paga corretagem. Já a comissão do leiloeiro, nos leilões e licitações, é paga pelo comprador.
Vocês acompanham a desocupação?
Não. Desocupação é tema jurídico, para advogado. O serviço documental lê o edital e a matrícula, organiza a ficha do imóvel e a lista de custos e prazos, e aponta o que confirmar com o banco, o cartório e o advogado.
Como a MecenaSTD ajuda
Os painéis de leilão do app acompanham imóveis de bancos e leilões públicos, e a leitura do edital identifica a modalidade, a forma de pagamento, a comissão e as cláusulas de dívida e desocupação de cada anúncio.
- Painel de Leilões: a área do app que reúne os painéis, as análises e os conteúdos de leilão em um só lugar.
- Calculadora de custos: soma lance, comissão, impostos, registro, dívidas e desocupação e mostra o custo total estimado.
- Prazos do leilão: organiza as datas do edital e os prazos que correm depois do lance.
- Alerta de Leilões Pro: aviso diário com os leilões que batem com as buscas salvas.
- Resumo do edital de leilão: envie o edital e receba a ficha com datas, mínimos, pagamento, comissão e responsabilidades.
Para falar com o especialista, o WhatsApp é (62) 99313-9291. O serviço é documental: lê, organiza e confere. Não dá parecer jurídico nem recomenda lance.
Faça agora, no app
Já tem o edital? Envie para a análise digital: o relatório sai no app, com a ficha do leilão, o que conferir e com quem confirmar, sem orçamento.
Quer o edital ou as regras do imóvel da Caixa lidos antes de propor?
Envie o anúncio, o edital ou as regras da venda on-line. A leitura documental devolve a ficha com modalidade, prazos, custos e o que confirmar com o banco, o cartório e o advogado.
Fontes consultadas
- Caixa: perguntas frequentes sobre a venda de imóveis: https://www.caixa.gov.br/voce/habitacao/imoveis-venda/perguntas-frequentes/Paginas/default.aspx
- Lei 9.514/1997, art. 27 (leilão após a consolidação, segundo leilão e preferência do devedor): https://www.legjur.com/legislacao/art/lei_00095141997-27
- Lei 9.514/1997, art. 30 (reintegração de posse): https://www.legjur.com/legislacao/art/lei_00095141997-30
- Lei 6.015/1973, art. 167 (registro da alienação fiduciária): https://www.legjur.com/legislacao/art/lei_00060151973-167
Material educativo, elaborado a partir das perguntas frequentes da Caixa sobre a venda de imóveis, da Lei 9.514/1997 (arts. 27 e 30) e da Lei 6.015/1973, consultadas em outubro de 2026. As condições de cada imóvel estão no anúncio, no edital e nas regras da venda on-line vigentes no portal da Caixa e podem mudar. Os exemplos são fictícios. Não é parecer jurídico nem recomendação de investimento ou de lance, e não substitui o advogado, o banco e o cartório. A MecenaSTD não tem vínculo com a Caixa.